Um sistema de alarme registrado como ativo de uma empresa é tratado como qualquer outro bem tangível, com uma particularidade que muitas vezes escapa aos artigos generalistas: a duração de amortização considerada na contabilidade nem sempre corresponde à vida útil física do equipamento. Observamos regularmente discrepâncias entre a duração de uso aceita pela administração fiscal e a duração de uso real, especialmente em setores sujeitos a restrições regulamentares rigorosas.
Duração de uso real e obsolescência normativa de uma alarme
A duração de amortização de um sistema de alarme depende, acima de tudo, de sua duração de uso normal dentro da estrutura que o utiliza. Para equipamentos de segurança eletrônica, a administração fiscal geralmente tolera uma faixa entre cinco e dez anos em amortização linear.
Essa faixa oculta um parâmetro que os guias contábeis quase nunca abordam: a obsolescência normativa. Um detector volumétrico ou uma central de alarme pode funcionar fisicamente muito além de seu período de amortização contábil. No entanto, as atualizações regulamentares relacionadas à prevenção de riscos profissionais encurtam a duração de uso efetiva.
O Código do Trabalho impõe a instalação de sistemas de alarme e comunicação em ambientes expostos a agentes químicos perigosos. Essa obrigação implica que o equipamento deve permanecer em conformidade com as normas vigentes, não apenas operacional. Portanto, recomendamos, nesses contextos industriais ou químicos, considerar uma duração de amortização mais curta do que a sugerida apenas pela vida útil técnica.
Concretamente, para calcular a duração de amortização de uma alarme, é necessário cruzar três dados: a duração física estimada do equipamento, o ritmo de evolução das normas aplicáveis ao setor de atividade e a política interna de renovação dos equipamentos de segurança.
Amortização linear ou decrescente para equipamentos de segurança
A escolha entre amortização linear e amortização decrescente não é neutra para um sistema de alarme. A amortização linear distribui a carga de forma constante em cada exercício. O modo decrescente concentra a dedução fiscal nos primeiros anos.
Para que um bem seja elegível para a amortização decrescente, deve constar na lista das categorias autorizadas pelo Código Geral de Impostos e ter uma duração de uso de pelo menos três anos. O equipamento de segurança eletrônica, em princípio, atende a essas condições, desde que a empresa possa justificar a escolha junto à administração fiscal.
Priorizamos o modo decrescente em dois casos específicos:
- A empresa antecipa uma substituição rápida do sistema de alarme devido a uma evolução tecnológica previsível (transição para sensores conectados, migração para um protocolo de comunicação mais recente).
- O objetivo fiscal é maximizar a dedução nos primeiros exercícios para compensar um resultado excepcionalmente alto no ano de aquisição.
- O equipamento integra componentes de software cuja atualização é garantida apenas por um período limitado pelo fabricante.
Fora dessas situações, a amortização linear continua sendo a escolha mais coerente. Ela simplifica o acompanhamento contábil e evita reclassificações em caso de auditoria.
Abordagem por componentes para instalações complexas
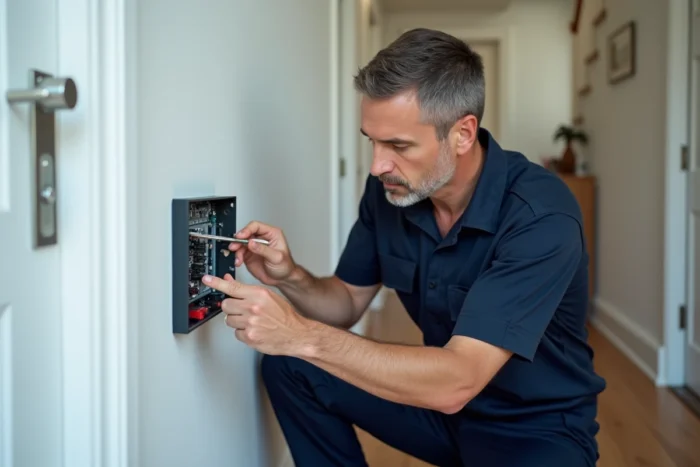
Os artigos concorrentes tratam o alarme como um bem único. Isso é um erro metodológico assim que a instalação ultrapassa o simples kit residencial. Uma instalação profissional inclui tipicamente uma central, detectores, um transmissor telefônico, cabeamento e, às vezes, câmeras associadas.
A metodologia dos componentes consiste em identificar os elementos cuja duração de uso difere significativamente da estrutura principal. O cabeamento de cobre enterrado nas paredes tem uma vida útil muito superior à de uma central eletrônica. Amortizar tudo na mesma duração resulta em superestimar a carga anual do cabeamento ou subestimar a da central.
A decomposição por componentes se aplica sempre que cada elemento tiver uma duração de uso própria e representar uma parte significativa do custo total. Para uma instalação de segurança de grande porte, recomendamos distinguir, no mínimo:
- A infraestrutura passiva (cabeamento, dutos, suportes de fixação): duração de amortização alinhada com a do edifício ou por um período longo.
- Os equipamentos ativos (central, detectores, sirenes): duração de amortização ajustada à duração de uso normal do equipamento eletrônico.
- As licenças de software e assinaturas de monitoramento remoto: tratadas como despesas ou amortizadas ao longo da duração do contrato, dependendo de sua natureza.
Taxa de amortização e impacto fiscal no resultado da empresa
A taxa de amortização linear é calculada dividindo a base amortizável pela duração de uso considerada. Se a empresa considera uma duração de cinco anos para sua central de alarme, a taxa anual é de vinte por cento. Em oito anos, ela cai para doze e meio por cento.
O impacto no resultado tributável é direto: cada anuidade de amortização é deduzida do lucro. Reduzir a duração de amortização aumenta a carga anual e reduz o imposto a curto prazo, mas deixa menos margem de dedução nos exercícios seguintes.
A administração fiscal pode contestar uma duração manifestamente muito curta ou muito longa em relação aos usos do setor. A tolerância mencionada na doutrina fiscal se aplica desde que a duração considerada permaneça coerente com a duração normal de uso na empresa, apoiada por elementos concretos (contrato de manutenção, política de renovação, restrições regulamentares documentadas).
Um ponto frequentemente negligenciado: o IVA recuperável na compra do sistema de alarme não entra na base amortizável para as empresas sujeitas. Apenas o valor sem impostos é registrado como imobilizado. As empresas não sujeitas ou parcialmente isentas devem, por outro lado, integrar o IVA não recuperável no custo de aquisição amortizado.
A duração de amortização de uma alarme nunca é uma escolha por padrão. Ela resulta de uma análise cruzada entre a realidade técnica do equipamento, as obrigações setoriais e a estratégia fiscal da empresa. Documentar essa escolha desde a inscrição como ativo continua sendo a melhor proteção em caso de auditoria.